TerraNoble
Bienes raíces
Invertir en Bienes Raíces en México: Guía Definitiva
Descubre estrategias clave para invertir con éxito en bienes raíces mexicanos, desde ubicaciones estratégicas hasta consejos financieros esenciales.
3 ene 2025 · 12 min de lectura
Esta guía es para ti si quieres comprar un departamento, una casa o un terreno en México para rentarlo o venderlo después. Sirve igual si vives en México o en el extranjero. Responde cinco preguntas en orden: dónde suben los precios, cómo puede comprar un extranjero, cuánto cuesta cerrar, qué impuestos pagas y cuánto te queda de la renta.
Actualizado el 17 de octubre de 2026 con datos de la SHF, Banxico y la ley vigente.
¿Dónde sube más el precio de la vivienda?
La Sociedad Hipotecaria Federal (SHF) publica cada trimestre un índice de precios de la vivienda. En el segundo trimestre de 2026, el precio subió 7.31 % anual a nivel nacional. En el trimestre anterior había subido 8.57 % (IIEG Jalisco con datos de la SHF, agosto de 2026).
El promedio esconde grandes diferencias. Playa del Carmen, Cancún y Guadalajara suben cerca de 10 %. La Ciudad de México sube menos de la mitad.
- Solidaridad (Playa del Carmen)10 %
- Benito Juárez (Cancún)9.7 %
- Guadalajara9.6 %
- Mérida8.5 %
- Los Cabos8.5 %
- Promedio nacional7.3 %
- Monterrey6.4 %
- Gustavo A. Madero (CDMX)3.4 %
Los diez municipios que más subieron están en Tamaulipas, Puebla, Jalisco, Yucatán, Aguascalientes y Quintana Roo. Reynosa encabeza la lista con 13.51 %. Gustavo A. Madero, en la CDMX, cierra la lista con 3.37 % (IIEG Jalisco, agosto de 2026).
Una subida rápida no significa una buena compra. Revisa también cuánto cuesta entrar. La misma fuente da el precio promedio por estado:
| Estado | Precio promedio (MXN) | Lugar nacional |
|---|---|---|
| Ciudad de México | 4,285,135 | 1 |
| Baja California Sur | 2,615,393 | 2 |
| Querétaro | 2,381,522 | 3 |
| Baja California | 2,320,797 | 4 |
| Jalisco | 2,107,232 | 8 |
| Nuevo León | 2,042,664 | 9 |
| Yucatán | 2,019,785 | 10 |
| Quintana Roo | 1,991,230 | 12 |
| Puebla | 1,916,917 | 13 |
| Promedio nacional | 1,960,032 | — |
Fuente: SHF vía IIEG Jalisco, segundo trimestre de 2026. Cifras preliminares.
La CDMX es la más cara y la que menos sube: 3.40 % anual a nivel estatal. Jalisco sube 10.13 % con un precio promedio de la mitad. Para el detalle por ciudad, lee el panorama del mercado inmobiliario y las páginas de Guadalajara, Mérida y Monterrey.
¿Puede un extranjero comprar en México?
Sí. La ruta depende de la ubicación del inmueble.
La ley define una zona restringida: la franja de 100 km a lo largo de las fronteras y de 50 km a lo largo de las playas (Ley de Inversión Extranjera, artículo 2). Cancún, Tulum, Los Cabos, Puerto Vallarta y Tijuana están dentro de ella.
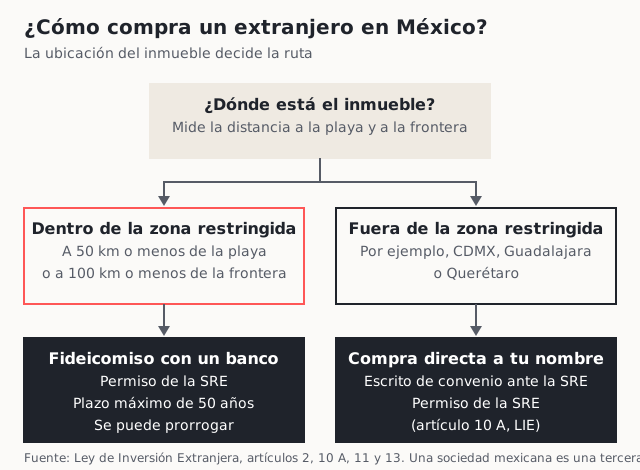
Diagrama: TerraNoble con la Ley de Inversión Extranjera.
Dentro de la zona restringida, compras con un fideicomiso. Un fideicomiso es un contrato en el que un banco tiene el título y tú tienes el uso y el beneficio del inmueble. Puedes rentarlo, venderlo o heredarlo. El banco necesita un permiso de la Secretaría de Relaciones Exteriores (SRE) (LIE, artículo 11). El fideicomiso dura un máximo de 50 años y se puede prorrogar a tu solicitud (LIE, artículo 13).
Fuera de la zona restringida, compras a tu nombre. Antes, presentas ante la SRE un escrito de convenio y obtienes su permiso. Si el municipio está fuera de la zona por completo, el permiso se da por otorgado cuando la SRE no publica una negativa en cinco días hábiles (LIE, artículo 10 A).
Una tercera ruta es comprar con una sociedad mexicana. Tiene sentido para un negocio, no para una casa de uso personal. Pide asesoría fiscal antes de elegirla.
¿Cómo es el proceso de compra?
El proceso tiene seis pasos. Un notario público conduce el cierre. En México, el notario es un abogado con nombramiento del estado que da fe de la compraventa, calcula los impuestos y registra la escritura.
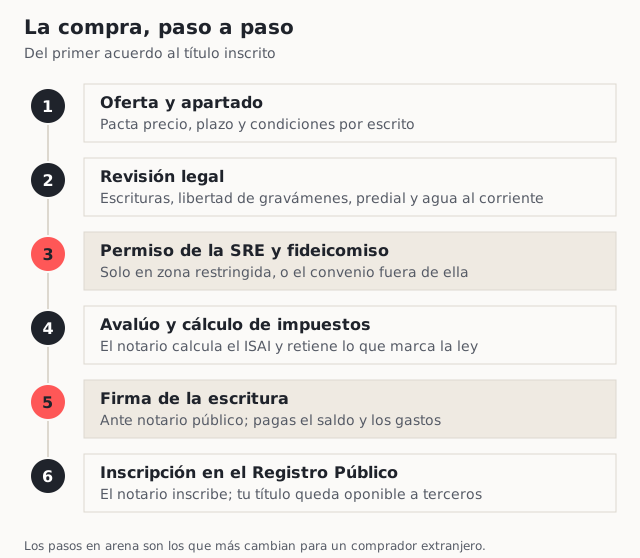
Diagrama: TerraNoble.
El paso 2 protege tu dinero. Pide el certificado de libertad de gravámenes. Este documento del Registro Público confirma que el inmueble no tiene hipotecas ni embargos. Pide también las boletas de predial y agua sin adeudos. La guía de compra segura explica cada documento, y la guía de escrituración detalla el trabajo del notario.
¿Cuánto cuesta cerrar la compra?
Los gastos de escrituración suelen sumar entre 4 % y 7 % del valor de la vivienda. El porcentaje cambia según el estado, el valor y los descuentos que apliquen (Expansión, 21 de julio de 2026).
| Concepto | Qué es | Quién lo fija |
|---|---|---|
| ISAI | Impuesto sobre adquisición de inmuebles. Es el gasto más grande. | Cada estado o municipio |
| Honorarios del notario | El pago por preparar y firmar la escritura, más IVA | El arancel de cada estado es un tope |
| Derechos de registro | La inscripción en el Registro Público de la Propiedad | Cada estado |
| Avalúo | La valuación del inmueble, cuando hace falta | Perito valuador |
| Certificados | Libertad de gravámenes, no adeudo de predial y agua | Registro y municipio |
| Fideicomiso | Apertura, permiso de la SRE y cuota anual del banco | Cada banco (solo en zona restringida) |
Con ese rango, una compra de 3,000,000 MXN cuesta entre 120,000 y 210,000 MXN para cerrar (Expansión, julio de 2026). Suma el fideicomiso si compras en la costa. Pide al notario una cotización por escrito antes de firmar el apartado.
¿Qué impuestos pagas como dueño?
Las reglas cambian si eres residente fiscal en México o en el extranjero. Esta tabla resume el caso del dueño no residente:
| Momento | Impuesto | Regla para un no residente |
|---|---|---|
| Compra | ISAI | La tasa del estado o municipio, sobre el valor del inmueble |
| Cada año | Predial | El impuesto municipal sobre la propiedad |
| Renta | ISR | 25 % sobre el ingreso, sin deducción alguna (LISR, artículo 158) |
| Venta | ISR | 25 % sobre el precio total, o la tasa máxima sobre la ganancia si la venta consta en escritura pública (LISR, artículo 160) |
El punto clave es la renta. Un no residente paga 25 % sobre lo que cobra, no sobre la ganancia. No resta mantenimiento, administración ni predial. Este impuesto cambia mucho el resultado, como muestra la siguiente sección.
En la venta, el notario calcula el impuesto y lo entera (LISR, artículo 160). Un tratado contra la doble tributación puede cambiar el resultado en tu país. La guía fiscal para extranjeros cubre la renta vacacional por plataformas y el caso del residente.
¿Cuánto te deja una renta?
El rendimiento bruto es la renta de un año dividida entre el precio de compra. Según Global Property Guide, el rendimiento bruto promedio en México fue de 5.79 % en el segundo trimestre de 2026. En la Ciudad de México fue de 6.77 % (Global Property Guide, 2026). Esta fuente usa precios y rentas de oferta, no de cierre.
El rendimiento neto es lo que te queda después de gastos e impuestos. Este ejemplo usa un departamento de 3,000,000 MXN con una renta de 17,000 MXN al mes. El rendimiento bruto es de 6.8 %, cerca del promedio de la CDMX.
| Concepto | Monto | Parte del total |
|---|---|---|
| Ingreso neto para ti | $85,550 | 42 % |
| ISR de no residente (25 % de 187,000) | $46,750 | 23 % |
| Cuota de mantenimiento | $30,000 | 15 % |
| Administración (10 % de lo cobrado) | $18,700 | 9 % |
| Un mes sin inquilino | $17,000 | 8 % |
| Predial y seguro | $6,000 | 3 % |
De 204,000 MXN de renta pactada, te quedan 85,550 MXN. El ISR se lleva 46,750 MXN, más que la cuota de mantenimiento.
El ingreso neto es 2.9 % del precio de compra, menos de la mitad del bruto. Cambia los supuestos con tus cifras reales. Si eres residente fiscal en México, el ISR se calcula de otra forma y el neto sube. El artículo sobre el ROI en el mercado mexicano suma la plusvalía, que es el aumento del valor del inmueble con el tiempo.
¿Qué estrategia te conviene?
Cada estrategia tiene un riesgo principal diferente. Elige según tu tiempo, tu dinero disponible y tu plazo.
| Estrategia | Tu trabajo | Riesgo principal |
|---|---|---|
| Renta de largo plazo | Bajo, con un gestor | Un inquilino que no paga |
| Renta vacacional | Alto: limpieza, huéspedes, reseñas | Ocupación y reglas locales |
| Preventa | Bajo durante la obra | Retraso o falla de la obra |
| Remodelar y vender | Alto: obra y venta | Costos de obra y tiempo de venta |
| Terreno | Bajo | Uso de suelo y costo de tenencia |
La preventa es la compra de un inmueble antes de su construcción. El precio es más bajo, pero tu dinero queda expuesto durante la obra. Revisa la licencia de construcción y el historial del desarrollador. Para comparar plazos, lee corto contra largo plazo. Para la renta por noche, lee la guía de Airbnb en México.
¿Cómo financias la compra?
Banxico mantuvo su tasa de referencia en 6.50 % el 24 de septiembre de 2026 (Por Esto, 24 de septiembre de 2026). Un crédito hipotecario cuesta bastante más. En diciembre de 2025, la tasa hipotecaria promedio fue de 11.54 % y el CAT promedio de 14 %, según datos de Banxico (El Universal, 22 de febrero de 2026). El CAT (costo anual total) suma la tasa, las comisiones y los seguros.
| Opción | Ventaja | Límite |
|---|---|---|
| Pago de contado | Cierre rápido y mejor precio de negociación | Concentra tu capital en un activo |
| Crédito de un banco mexicano | Plazos largos, tasa fija | El banco pide ingresos y un historial que puede comprobar |
| Plan de pagos en preventa | Pagos durante la obra, sin banco | Depende de que la obra termine |
| Crédito en tu país | Usas tu historial y tus ingresos | Pregunta si tu banco acepta un inmueble en México como garantía |
Con una tasa de 11.54 %, el crédito cuesta más que el rendimiento bruto promedio de 5.79 %. La deuda reduce tu ingreso neto en vez de aumentarlo. Un crédito tiene sentido si apuestas por la plusvalía o si compras para vivir. La guía de financiamiento compara bancos, Infonavit y otras opciones.
Qué hacer ahora
- Elige dos o tres ciudades. Compara la subida anual de la SHF con el precio promedio de entrada.
- Confirma la ruta legal. Mide la distancia del inmueble a la playa y a la frontera. Decide entre fideicomiso o compra directa.
- Calcula tu ingreso neto. Repite el ejemplo de renta con tus cifras reales: renta, cuota de mantenimiento, administración e ISR.
- Pide tres cotizaciones de cierre. Pide al notario el ISAI, sus honorarios y los derechos de registro. Pide al banco el costo del fideicomiso.
- Revisa los documentos antes de pagar el apartado. Exige el certificado de libertad de gravámenes y las boletas sin adeudos.
- Planea la administración. Si vives lejos, lee cómo administrar tu propiedad desde el extranjero.
Fuentes
- IIEG Jalisco con datos de la Sociedad Hipotecaria Federal (13 de agosto de 2026). Índice de Precios de la Vivienda en México en el segundo trimestre de 2026.
- Ley de Inversión Extranjera, artículo 2: definición de zona restringida.
- Ley de Inversión Extranjera, artículo 10 A: compra directa fuera de la zona restringida.
- Ley de Inversión Extranjera, artículo 11: fideicomiso en zona restringida.
- Ley de Inversión Extranjera, artículo 13: plazo del fideicomiso.
- Ley del Impuesto sobre la Renta, artículo 158: renta de inmuebles de residentes en el extranjero.
- Ley del Impuesto sobre la Renta, artículo 160: venta de inmuebles de residentes en el extranjero.
- Expansión (21 de julio de 2026). El costo de escriturar una casa y los descuentos que hay este 2026.
- Global Property Guide (2026). Gross rental yields in Mexico.
- Por Esto (24 de septiembre de 2026). Banxico mantiene tasa de interés en 6.50 % y prevé que inflación llegue a la meta hasta finales de 2027.
- El Universal (22 de febrero de 2026). Repunta el costo de las hipotecas.