TerraNoble
Cataluña
Comprar casa en Cataluña: solo para alquiler habitual
Cataluña cambia su ley de vivienda: toda compra en zona tensionada exige destinar el piso a residencia habitual. Cómo afecta a la inversión y rentabilidad.
24 oct 2026 · 8 min de lectura
Foto: Ronni Kurtz / Unsplash
Si piensas comprar un piso en Cataluña como inversión o para pasar temporadas, los planes han cambiado. El mercado inmobiliario catalán estrena nuevas reglas en octubre de 2026 que afectan directamente al uso que puedes darle a una vivienda recién comprada. A partir de ahora, si compras en una zona tensionada, estás obligado a que ese inmueble sea tu residencia principal o a alquilarlo como vivienda habitual para otra persona.
Para los compradores extranjeros, los nómadas digitales y los inversores europeos, esto significa decir adiós a los lucrativos modelos de negocio basados en el alquiler turístico o en los contratos de temporada en las grandes ciudades y en la costa. Esta guía detalla qué exige la nueva normativa, cómo afecta a los grandes tenedores y por qué los inversores deben centrarse exclusivamente en la rentabilidad a largo plazo.
El fin de la especulación a corto plazo
En octubre de 2026, el Partido de los Socialistas de Cataluña (PSC), que gobierna la Generalitat, propuso una modificación clave a la proposición de ley contra la compra especulativa de vivienda. Según informa El País (21 de octubre de 2026), el objetivo de este cambio era asegurar que la norma superase el filtro del Tribunal Constitucional, que protege el derecho a la propiedad privada.
El texto original pactado con los Comuns pretendía limitar el número total de inmuebles que una misma persona o empresa podía comprar. Sin embargo, el nuevo texto elimina esos topes cuantitativos. Ya no importa si eres un pequeño inversor que compra su segundo piso o un fondo que compra un edificio entero. El límite ya no está en cuántas casas puedes comprar, sino en para qué las puedes usar.
La nueva norma exige que cualquier vivienda adquirida en un área declarada como zona tensionada deba destinarse estrictamente a "residencia habitual y permanente". Esto bloquea legalmente la posibilidad de desviar esos pisos hacia el mercado turístico o de alquiler de temporada, buscando blindar el uso puramente residencial del parque de viviendas existente.
La obligación de la residencia habitual en zonas tensionadas
Esta nueva obligación legal no se aplica a toda la región, pero sí a la inmensa mayoría de donde la gente quiere vivir. En 2026, la lista de zonas de mercado residencial tensionado en Cataluña abarca más de 270 municipios, cubriendo a cerca del 80 % de la población catalana, incluyendo Barcelona, su área metropolitana, y gran parte de la Costa Brava y la Costa Dorada, según el balance de idealista (julio de 2026).
Foto: Jakub Zerdzicki en Pexels
Si compras en uno de estos municipios, tienes dos opciones legales para usar la propiedad:
- Vivir en ella: Puedes usar el piso como tu vivienda principal, empadronándote y residiendo la mayor parte del año.
- Alquilarla a largo plazo: Puedes arrendar la propiedad a un inquilino para que sea su hogar habitual. Este contrato queda sujeto a la Ley de Arrendamientos Urbanos (LAU), lo que implica prórrogas obligatorias que garantizan al inquilino quedarse 5 años (si el casero es persona física) o 7 años (si es empresa).
Lo que no puedes hacer es comprar una casa en Sitges o en el Eixample de Barcelona para venir dos meses en verano y alquilarla por semanas el resto del año. Las licencias urbanísticas blindarán el uso residencial permanente, y el desvío a usos turísticos se considerará una infracción grave.
Adiós al alquiler de temporada y turístico
Durante años, muchos inversores esquivaron los topes de precios del alquiler a largo plazo firmando contratos de temporada (de 3 a 11 meses) a estudiantes, nómadas digitales o trabajadores desplazados.
El cerco a esta práctica ya se había estrechado. Desde enero de 2026, la normativa catalana obliga a acreditar y justificar documentalmente la "causa de la temporalidad", es decir, el motivo real por el que el inquilino necesita el piso solo unos meses. Si no se justifica esa necesidad real, la ley considera automáticamente que se trata de un contrato de vivienda habitual.
A esto se suma la nueva prórroga extraordinaria aprobada por el Gobierno central mediante el Real Decreto-ley 29/2026 (6 de octubre de 2026), que permite a los inquilinos de zonas tensionadas exigir hasta dos años adicionales de contrato al finalizar su plazo legal, complicando aún más la rotación rápida de arrendatarios. Con la reforma del PSC de octubre de 2026, la vía del alquiler de temporada queda definitivamente cerrada para las nuevas adquisiciones en estas áreas.
La rentabilidad en el largo plazo: el nuevo foco
Si estás analizando la compra de un inmueble en Cataluña, debes rehacer tus hojas de cálculo. Los planes de negocio que prometían rentabilidades de dos dígitos basadas en el alquiler vacacional de alta rotación ya no son viables ni legales en los municipios más demandados.
La estrategia debe centrarse en los rendimientos del alquiler tradicional a largo plazo. Aunque los ingresos brutos mensuales de un contrato de cinco años sean inferiores a los de un piso turístico, este modelo ofrece ventajas claras:
- Menor rotación y desgaste: Los inquilinos de larga duración cuiden mejor la propiedad y asumen pequeños mantenimientos cotidianos.
- Menores costes de gestión: No hay que pagar limpiezas semanales ni altas comisiones a plataformas turísticas o agencias de mantenimiento.
- Incentivos fiscales: Los propietarios residentes en España pueden beneficiarse de importantes reducciones en el Impuesto sobre la Renta de las Personas Físicas (IRPF) por alquilar su inmueble como vivienda habitual, con bonificaciones que pueden llegar al 90 % si se alquila a jóvenes o a precios asequibles en zonas tensionadas.
Calcular una rentabilidad neta realista del 3,5 % al 4,5 % anual es el nuevo estándar para las zonas de mayor demanda en Cataluña, asumiendo los límites de rentas establecidos por el Índice de Precios de Referencia aplicable a nuevos contratos y grandes tenedores. Este es un cálculo orientativo de TerraNoble.
¿Qué pasa con los grandes tenedores?
La definición de "gran tenedor" ha cambiado recientemente. En Cataluña, la legislación considera gran tenedor a cualquier persona física o empresa que sea titular de 5 o más inmuebles residenciales ubicados en zonas tensionadas. Antes de 2026, el umbral estaba en 10 viviendas.
Con la reforma promovida por el PSC, los grandes fondos de inversión y los grandes propietarios pueden seguir comprando tantas viviendas como deseen en el mercado catalán. El límite a la adquisición se elimina. Sin embargo, todas y cada una de esas nuevas viviendas deberán salir al mercado de alquiler de larga duración o usarse como residencia habitual.
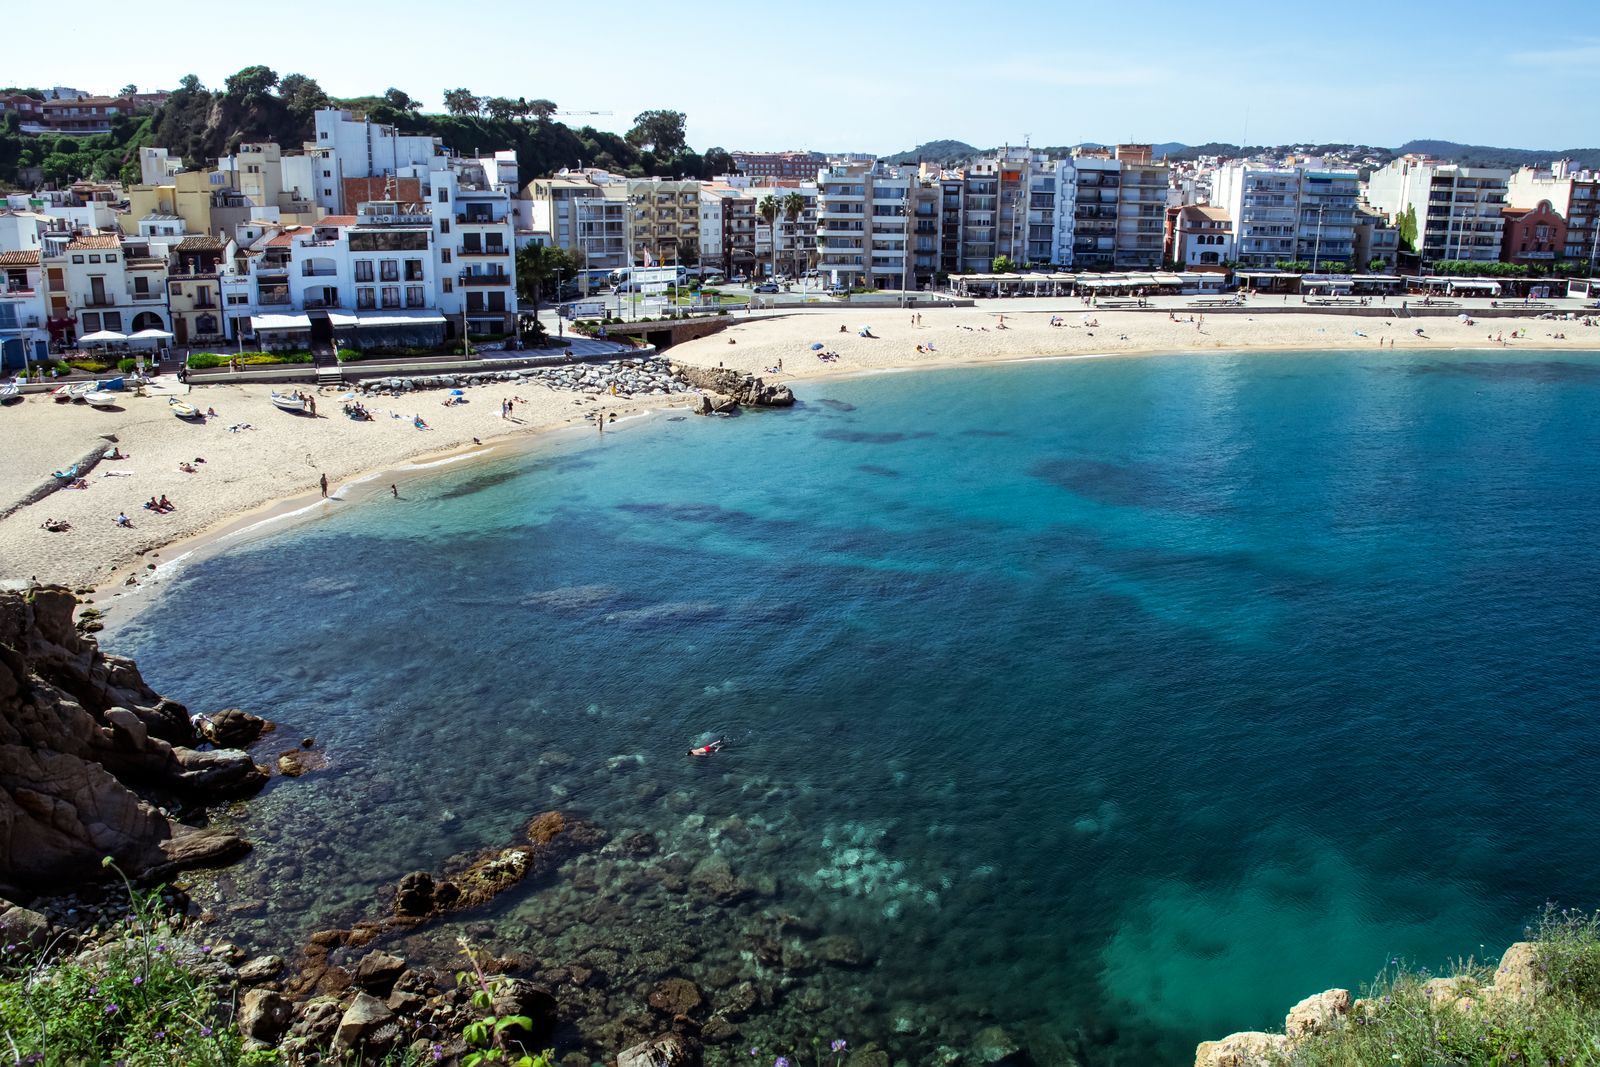
Foto: Valentin Onu en Pexels
Además, los grandes tenedores enfrentan obligaciones adicionales. Por ejemplo, están obligados a ofrecer un alquiler social a inquilinos vulnerables antes de iniciar un proceso de desahucio por impago, lo que añade un nivel de riesgo operativo que debe contemplarse en cualquier plan de inversión a escala.
Alternativas: comprar fuera de las zonas tensionadas
No todo el mapa catalán está regulado. Aunque los más de 270 municipios tensionados abarcan la mayor parte del mercado, quedan cientos de pequeños pueblos de interior, zonas rurales y algunos municipios costeros secundarios donde estas restricciones estrictas no se aplican.
En esas zonas libres de tensión, todavía es posible comprar viviendas para destinarlas libremente al alquiler de temporada o, si el municipio aún otorga licencias, al alquiler turístico. Sin embargo, la demanda en estos lugares es más estacional y el riesgo de vacancia es mayor.
Si buscas mercados sin esta obligación, otras regiones de España tienen normas distintas y no han declarado zonas tensionadas. Por ejemplo, puedes explorar qué significa vivir en Madrid o cómo es el mercado para vivir en Málaga, donde las estrategias de inversión inmobiliaria tienen marcos regulatorios diferentes.
Qué hacer ahora
Si tienes capital preparado para entrar en el mercado catalán, los siguientes pasos son esenciales para proteger tu inversión:
- Consulta el mapa oficial: Antes de mirar anuncios, verifica si el municipio donde quieres comprar está en la lista de áreas de mercado residencial tensionado de la Generalitat.
- Ajusta tus expectativas: Descarta cualquier simulación financiera basada en el alquiler turístico o de 11 meses. Calcula la rentabilidad con un contrato a 5 años y las rentas topadas.
- Busca asesoramiento legal: Las normativas cambian rápidamente. Un abogado local especializado en derecho inmobiliario te confirmará qué usos están permitidos en el bloque exacto que estás estudiando.
- Valora los incentivos fiscales: Si pagas IRPF en España, calcula el impacto positivo de las deducciones por alquiler de vivienda habitual en tu rendimiento neto anual.
Fuentes
- El País, El PSC rebaja la ley contra la compra especulativa de vivienda (21 de octubre de 2026)
- Boletín Oficial del Estado, Real Decreto-ley 29/2026 (6 de octubre de 2026)
- idealista, zonas tensionadas en Cataluña (julio de 2026)